Domain fnso.de kaufen?
Wir ziehen mit dem Projekt
fnso.de um.
Sind Sie am Kauf der Domain
fnso.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fnso.de kaufen?
Wie können Unternehmen ihre Ertragsoptimierung durch effizientere Prozesse, verbessertes Risikomanagement und innovative Geschäftsmodelle in verschiedenen Branchen wie Finanzdienstleistungen, Produktion und Einzelhandel erreichen?
Unternehmen können ihre Ertragsoptimierung durch effizientere Prozesse erreichen, indem sie Technologien wie Automatisierung und Datenanalyse einsetzen, um Arbeitsabläufe zu rationalisieren und Kosten zu senken. Zudem können sie durch verbessertes Risikomanagement ihre Erträge steigern, indem sie Risiken identifizieren, bewerten und aktiv managen, um Verluste zu minimieren. Darüber hinaus können Unternehmen innovative Geschäftsmodelle entwickeln, um neue Einnahmequellen zu erschließen und Wettbewerbsvorteile zu erlangen. Dies kann beispielsweise durch die Einführung neuer Produkte oder Dienstleistungen, die Erschließung neuer Märkte oder die Nutzung neuer Technologien erreicht werden. In verschiedenen Branchen wie Finanzdienstleistungen, Produ **
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **


Ähnliche Suchbegriffe für Geschäftsmodelle
Top-Angebote
Produkte zum Begriff Geschäftsmodelle:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
Top-Angebote
Produkte zum Begriff Geschäftsmodelle:
-
europrotokoll Rückenschilder Versicherungen, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Ertragsoptimierung durch effizientere Prozesse, verbessertes Risikomanagement und innovative Geschäftsmodelle in verschiedenen Branchen wie Finanzdienstleistungen, Produktion und Einzelhandel erreichen?
Unternehmen können ihre Ertragsoptimierung durch effizientere Prozesse erreichen, indem sie Technologien wie Automatisierung und Datenanalyse einsetzen, um Arbeitsabläufe zu rationalisieren und Kosten zu senken. Zudem können sie durch verbessertes Risikomanagement ihre Erträge steigern, indem sie Risiken identifizieren, bewerten und aktiv managen, um Verluste zu minimieren. Darüber hinaus können Unternehmen innovative Geschäftsmodelle entwickeln, um neue Einnahmequellen zu erschließen und Wettbewerbsvorteile zu erlangen. Dies kann beispielsweise durch die Einführung neuer Produkte oder Dienstleistungen, die Erschließung neuer Märkte oder die Nutzung neuer Technologien erreicht werden. In verschiedenen Branchen wie Finanzdienstleistungen, Produ **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Ähnliche Suchbegriffe für Geschäftsmodelle
-
OTTO Office Themenringbuch mit Register »Meine Versicherungen« blau, 29.7x31.5 cmThemenringbuch mit Register »Meine Versicherungen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: blau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Mantelstromfilter für BK - AnlagenAuf einen BlickAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBAlle technischen Daten anzeigen (6 Angaben)Technische DatenAnschlüsseIEC (Koax) Kupplung - IEC (Koax) SteckerSteckervergossenStecker MaterialEisenKontaktoberflächevernickeltEinfügedämpfung5-860MHz: 2,0dB, 860-1002MHz: 4,8dBRückflussdämpfung5-1002MHz: 6dBTechnische Daten laut Hersteller. Änderungen und Irrtümer vorbehalten.6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
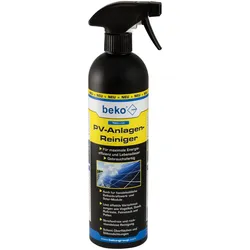
Beko TecLine PV-Anlagen-Reiniger - für Solar- und PV Anlagen - 750ml - 299680750Beko TecLine PV-Anlagen-Reiniger – Gebrauchsfertiger Spezialreiniger für Solaranlagen Der Beko TecLine PV-Anlagen-Reiniger ist ein gebrauchsfertiger und professioneller Sprühreiniger zur effektiven und schonenden Reinigung von Photovoltaik- und Solaranlagen. Die pH-neutrale Rezeptur entfernt zuverlässig hartnäckige Verschmutzungen wie Vogelkot, Feinstaub, Pollen und Ruß. Für eine rückstandsfreie, streifenfreie Oberfläche und maximale Lichtdurchlässigkeit – das sorgt für eine höhere Energieeffizienz Ihrer PV-Anlage. Das Reinigungsmittel ist biologisch leicht abbaubar, phosphatfrei und schützt Glas- sowie Kunststoffoberflächen und Silikondichtungen. Ein integrierter Abperleffekt reduziert die Neuverschmutzung und verlängert die Reinigungsintervalle. Produktvorteile Gebrauchsfertig mit integriertem Sprühkopf Streifenfreie und rückstandslose Reinigung Schonend zu Oberflächen dank pH-ne...16,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
8,320KWp PV-Anlagen-Bausatz Kostal8,320KWp PV-Anlagen-Bausatz Kostal: 32x 260Wp Marken-Module, 1x Kostal PIKO 7.0 Wechselrichter, 160m RADOX Solarkabel / UV-beständig, 6x Modulstecker / Modulbuchse, 76x Dachhaken für hohe Schneelasten, 75,0m PV- Montageschiene, 68x Doppelmodulklemme inkl. Schraube, 20x Endmodulklemme inkl. Schraube9300,00 €*Versand: 349,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Gleichzeitig hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Datenanalysetechnologien eingeführt hat, um Risiken besser zu identifizieren und zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche ermöglicht, wie zum Beispiel Peer-to-Peer-Kredite und digitale Währungen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Finanzbranche effizienter, zugänglicher und innovativer gemacht. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Risikobewertung und -management durch den Einsatz von Big Data und künstlicher Intelligenz. Geschäftsmodelle in der Finanzbranche haben sich ebenfalls verändert, da Fintech-Unternehmen und digitale Plattformen neue Wege für Finanzdienstleistungen bieten. Die Digitalisierung hat somit die Finanzbranche grundlegend verändert und neue Chancen für Innovation und Wachstum geschaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.